Faktura zaliczkowa: termin, treść i faktura końcowa
Faktura zaliczkowa dokumentuje wpłatę, która przyszła przed dostawą. Sprawdź termin, wymaganą treść, relację do faktury końcowej i oznaczenia w KSeF.
Faktura zaliczkowa to faktura wystawiana po otrzymaniu całości lub części zapłaty przed dostawą towaru albo wykonaniem usługi. Dokumentuje samą wpłatę, a nie sprzedaż, która jeszcze się nie odbyła.
W przepisach jest to faktura z art. 106b ust. 1 pkt 4 ustawy o VAT. Nazwa „zaliczkowa” jest praktyczna, ale w KSeF dokument ma już swoje formalne oznaczenie.
Poniżej masz cały cykl: termin, treść, relację do faktury końcowej, kilka wpłat do jednego zamówienia, korekty i zwroty oraz oznaczenia w KSeF.
Co to jest faktura zaliczkowa
Wyzwalaczem jest pieniądz, który przyszedł przed dostawą. Ustawa wymienia przedpłatę, zaliczkę, zadatek i ratę, więc nazwa wpłaty nie zmienia rodzaju dokumentu.
Zgodnie z art. 19a ust. 8 ustawy o VAT obowiązek podatkowy powstaje z chwilą otrzymania takiej zapłaty, w odniesieniu do otrzymanej kwoty.
Dlatego faktura zaliczkowa nie jest ofertą ani wezwaniem do zapłaty. To dokument księgowy opisujący zdarzenie, które już nastąpiło.

Zaliczka, zadatek i przedpłata to jeden dokument
Różnica między zaliczką a zadatkiem jest cywilnoprawna i dotyczy tego, co dzieje się przy odstąpieniu od umowy. Sposób fakturowania wpłaty pozostaje ten sam.
Nazwę wpłaty warto natomiast zapisać w zamówieniu lub umowie. Przy sporze o zwrot rozstrzyga ta treść, nie rodzaj faktury.
Do jakiej sprzedaży odnosi się przepis
Art. 106b ust. 1 pkt 4 odsyła do dwóch punktów tego samego ustępu: sprzedaży na rzecz innego podatnika lub osoby prawnej oraz wewnątrzwspólnotowej sprzedaży towarów na odległość.
Ten sam punkt wyłącza z kolei wewnątrzwspólnotową dostawę towarów oraz czynności z art. 19a ust. 5 pkt 4 i ust. 1b. Pełną listę wyłączeń publikuje biznes.gov.pl.
Czy Twoja konkretna sprzedaż mieści się w tym zakresie, sprawdzisz w swoim biurze rachunkowym. Ten tekst opisuje procedurę i treść dokumentu.
Kiedy wystawić fakturę zaliczkową
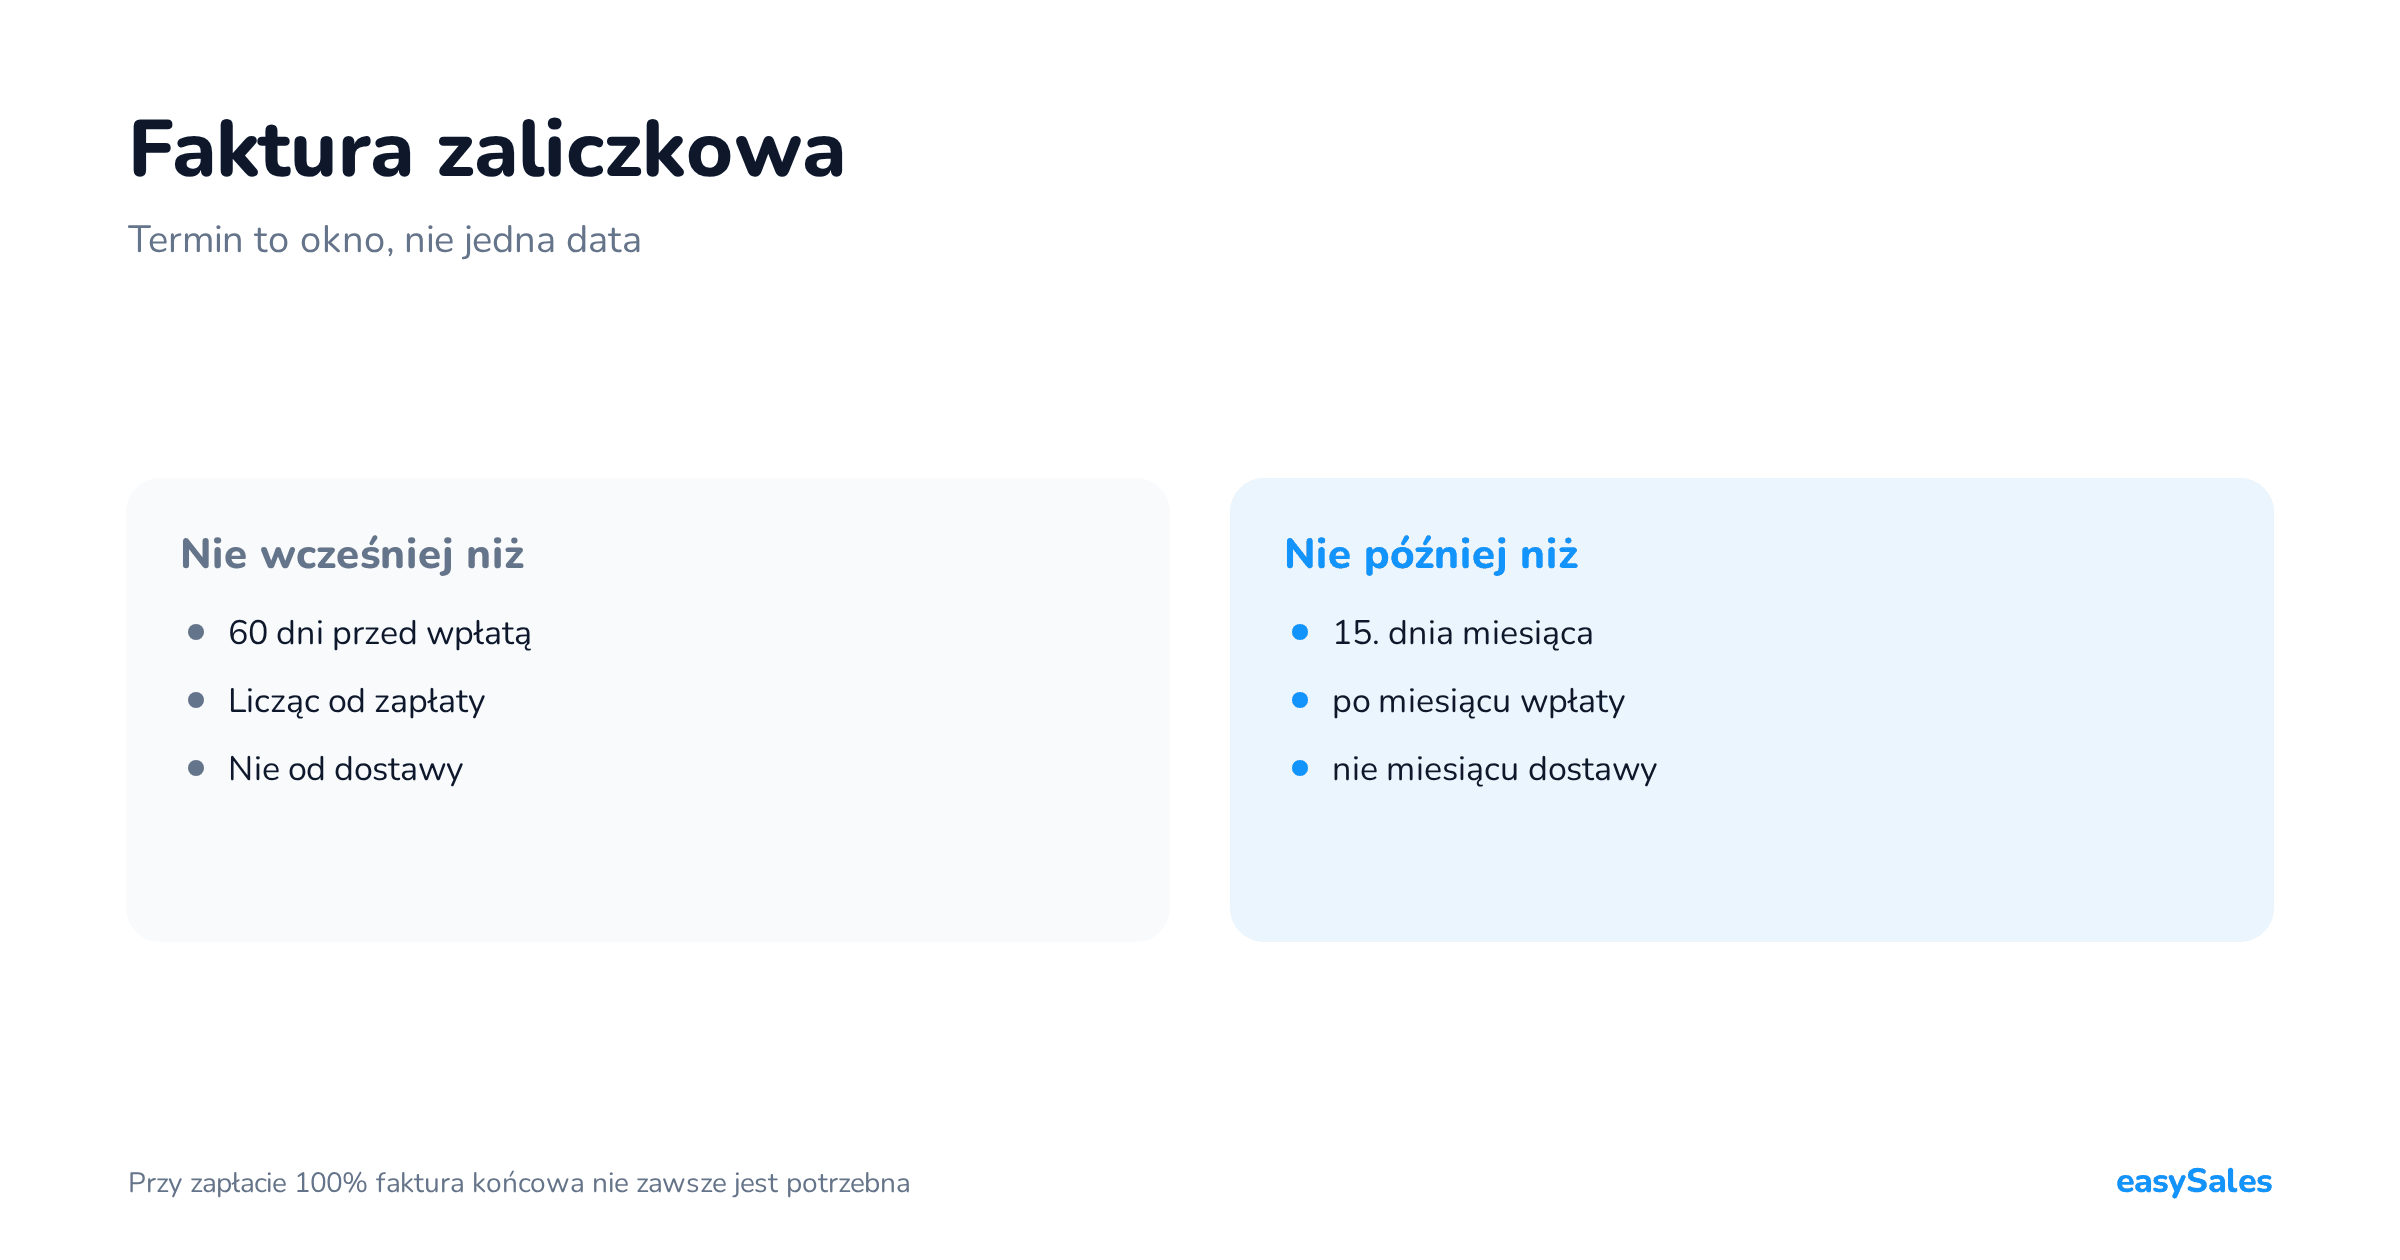
Termin ma dwie granice i liczy się je od różnych zdarzeń. Górna biegnie od miesiąca wpłaty, dolna od samej wpłaty.

Najpóźniej 15. dnia następnego miesiąca
Art. 106i ust. 2 wskazuje 15. dzień miesiąca następującego po miesiącu, w którym otrzymano całość lub część zapłaty od nabywcy.
Liczy się miesiąc wpłaty, nie miesiąc dostawy. Przelew z 30 września ma więc termin 15 października, choćby towar wyszedł w listopadzie.
Najwcześniej 60 dni przed wpłatą
Art. 106i ust. 7 pkt 2 zakazuje wystawienia faktury wcześniej niż 60. dnia przed otrzymaniem całości lub części zapłaty. Dokument wystawiony wcześniej łamie ten termin.
To najczęstsze potknięcie przy przedsprzedaży z długim horyzontem. Zamiast wcześniejszej faktury wystaw pro formę, a fakturę zaliczkową po zaksięgowaniu wpłaty.
Kiedy odrębnej faktury zaliczkowej można nie wystawiać
Art. 106b ust. 1a zwalnia z wystawienia faktury z ust. 1 pkt 4, jeżeli całość lub część zapłaty wpłynęła w tym samym miesiącu, w którym wykonano czynność.
Dane o otrzymanej zapłacie trafiają wtedy na fakturę wystawianą po dostawie, tak jak stanowi art. 106e ust. 1a. Wyjątku nie stosuje się do przypadków z art. 106i ust. 3–8.
Co powinna zawierać faktura zaliczkowa
Lista jest krótsza niż na fakturze podstawowej, ale zawiera dwa elementy, których tam nie ma: otrzymaną kwotę i dane zamówienia.

Dane zamówienia zamiast pozycji faktury
Art. 106f ust. 1 pkt 4 wymaga danych zamówienia lub umowy: nazwy towaru albo usługi, ilości zamówionych towarów, wartości bez podatku, stawek, kwot podatku i wartości zamówienia z podatkiem.
W strukturze FA(3) odpowiada im węzeł Zamowienie. Ministerstwo wskazuje w pytaniach i odpowiedziach, że węzeł ten dotyczy wyłącznie faktur zaliczkowych i ich korekt, a węzła FaWiersz w takiej fakturze się nie wypełnia.
Kwota podatku liczona ze wzoru
Podatku nie liczysz od wartości zamówienia, tylko od otrzymanej kwoty. Art. 106f ust. 1 pkt 3 podaje wzór: otrzymana zapłata razy stawka, podzielone przez 100 plus stawka.
Wpłata jest więc traktowana jak kwota brutto. Przy wpłacie 1 230 zł i stawce 23% podatek wynosi 230 zł.
Faktura zaliczkowa a faktura końcowa
To dwa osobne dokumenty o odwróconej zawartości. Zaliczkowa pokazuje zamówienie i wpłatę, końcowa realną dostawę oraz to, co zostało do zapłaty.

Jak pomniejsza się wartości
Art. 106f ust. 3 mówi wprost: jeżeli faktura zaliczkowa nie obejmuje całej zapłaty, w fakturze wystawianej po wydaniu towaru sumę wartości pomniejsza się o otrzymane części zapłaty.
Kwotę podatku pomniejsza się o sumę kwot podatku z faktur zaliczkowych. Na fakturze końcowej zostaje więc sama różnica.
Numery faktur zaliczkowych na fakturze końcowej
Ten sam ustęp wymaga, by faktura końcowa zawierała numery identyfikujące faktury zaliczkowe w KSeF. Dla faktur wystawionych poza systemem podaje się ich własne numery.
Służy do tego węzeł FakturaZaliczkowa, który może wystąpić w fakturze do stu razy. Czym dokładnie jest numer KSeF, rozkładamy oddzielnie.
Faktura zaliczkowa na 100% wartości
Najczęstsze pytanie w tym temacie brzmi: czy po wpłacie całej kwoty trzeba jeszcze wystawić fakturę końcową.

Ministerstwo odpowiada w Podręczniku KSeF 2.0: przy 100% zapłaty udokumentowanej fakturą zaliczkową nie ma wymogu wystawienia faktury rozliczającej.
Przepisy jej jednak nie zabraniają. Taka faktura końcowa jest dodatkowym dowodem sprzedaży i wykazuje, że należność uregulowano w całości.
W fakturze rozliczającej „zerowej” kwota należności ogółem w polu P_15 wynosi 0, węzeł FaWiersz zawiera pełne wartości transakcji, a numer faktury zaliczkowej trafia do węzła FakturaZaliczkowa.
Faktura zaliczkowa a pro forma
Granica jest ostra i przebiega w momencie wpłaty. Pro forma poprzedza pieniądze, faktura zaliczkowa je dokumentuje.
Serwis biznes.gov.pl określa pro formę jako dokument, który nie jest dokumentem księgowym i pełni wyłącznie funkcję informacyjną. Sam termin nie występuje w przepisach.
Ten sam serwis dodaje zasadę, o którą najłatwiej się potknąć: pro formy nie wystawia się po otrzymaniu zapłaty. Otrzymaną zaliczkę dokumentuje faktura.
Konsekwencja w KSeF jest prosta. Pro forma nie jest fakturą w rozumieniu ustawy o VAT, więc do systemu nie trafia.
Pro forma nie zastępuje faktury po otrzymaniu zaliczki. Jeżeli wpłata już wpłynęła, termin z art. 106i ust. 2 biegnie niezależnie od tego, że kupujący dostał pro formę.
Kilka zaliczek do jednego zamówienia
Zamówienia rozłożone na wpłaty są w handlu normą. Przepisy nie ograniczają ich liczby, ale narzucają jedną zasadę porządkową.

Ostatnia faktura zaliczkowa domyka łańcuch
Art. 106f ust. 4 dotyczy sytuacji, w której wystawiono więcej niż jedną fakturę zaliczkową, a razem obejmują one całą zapłatę.
Ostatnia z nich zawiera również numery poprzednich: w KSeF numery identyfikujące te faktury w systemie, poza KSeF numery nadane przez wystawcę.
Jedna faktura na kilka wpłat
Struktura FA(3) pozwala udokumentować kilka wpłat jedną fakturą zaliczkową. Służy do tego węzeł ZaliczkaCzesciowa, który może wystąpić maksymalnie 31 razy.
Każde wystąpienie nosi własną datę otrzymania zapłaty i własną kwotę. Pole P_15 obejmuje wtedy sumę tych kwot.
Korekta faktury zaliczkowej i zwrot wpłaty
Zaliczki wracają częściej, niż wynika to z poradników. Zamówienie się rozmywa, kupujący zmienia zdanie, towar nie dojeżdża.
Art. 106j ust. 1 pkt 4 wskazuje zwrot nabywcy całości lub części zapłaty jako osobny przypadek, w którym wystawia się fakturę korygującą.

Anulowania w KSeF nie ma
Po nadaniu numeru KSeF faktura weszła do obrotu prawnego. Ministerstwo stwierdza wprost, że anulowanie wystawionej faktury nie jest w systemie możliwe.
Każdy błąd naprawia się fakturą korygującą. Szerzej o mechanice korekt pisaliśmy przy korekcie faktury w KSeF.
Korektę wpisuje się przez różnicę
Kwoty podsumowania w fakturze korygującej wypełnia się różnicą wobec faktury pierwotnej, a nie nową kwotą docelową.
Przy korekcie zaliczki Ministerstwo zaleca dodatkowo pokazanie stanu przed i po korekcie w węźle Zamowienie, nawet gdy wartość zamówienia się nie zmienia.
Zaliczki w KSeF: oznaczenia ZAL, ROZ i KOR_ZAL
W KSeF rodzaj dokumentu nie wynika z tytułu wpisanego ręcznie w nagłówku. Wynika z pola RodzajFaktury w strukturze FA(3).
Cztery oznaczenia, które dotyczą zaliczek
ZAL— faktura dokumentująca otrzymanie zapłaty lub jej części przed dokonaniem czynności.ROZ— faktura rozliczająca fakturę zaliczkową, czyli końcowa.KOR_ZAL— faktura korygująca do faktury zaliczkowej.KOR_ROZ— faktura korygująca do faktury rozliczającej.
Sama faktura ustrukturyzowana, jej wzór i pozostałe rodzaje to temat naszego przewodnika po fakturze ustrukturyzowanej.
Numer KSeF zastępuje Twoją numerację w odesłaniach
Wszędzie tam, gdzie przepisy każą wskazać numery wcześniejszych faktur, dla e-Faktur podaje się numery KSeF. Własna numeracja zostaje dla dokumentów wystawionych poza systemem.
Przykładowe pliki XML dla każdego z tych przypadków Ministerstwo publikuje na stronie KAS, w zestawie przykładów dla struktury FA(3).
Zaliczki w sprzedaży online: przedsprzedaż, B2B i produkty na zamówienie
W handlu detalicznym płatność i wysyłka mieszczą się zwykle w jednym miesiącu. Zaliczki wchodzą do gry w kilku konkretnych układach.
Trzy układy, w których wpłata wyprzedza dostawę
- Przedsprzedaż. Kupujący płaci teraz, premiera jest za kilka tygodni.
- Produkty na zamówienie. Meble, druk, personalizacja — wpłata uruchamia produkcję.
- Duże zamówienia B2B. Podział na wpłatę wstępną i dopłatę przed wysyłką.
W każdym z tych układów rośnie ryzyko przekroczenia terminu z art. 106i ust. 2, bo wpłata i dostawa rozjeżdżają się na dwa miesiące.
Dane potrzebne na fakturze zaliczkowej powstają wcześniej, w zamówieniu: pozycje, ilości, stawki i wartość całego zamówienia. To one wypełniają węzeł Zamowienie.
Jeżeli zamówienia ze sklepu i z marketplace'ów spływają do jednego systemu, ten zestaw danych jest kompletny jeszcze przed wpłatą. My łączymy go z fakturowaniem w module KSeF, a osobno opisaliśmy automatyczne faktury do zamówień z Allegro.
Checklista: co sprawdzić przed wystawieniem faktury zaliczkowej
Kolejność poniżej jest odporna na najczęstsze potknięcia, bo każdy punkt zamyka warunek następnego.
Siedem punktów przed wysłaniem dokumentu
- Sprawdź datę zaksięgowania wpłaty — od niej liczysz termin, nie od daty zamówienia.
- Upewnij się, że wpłata już nastąpiła. Przed nią właściwym dokumentem jest pro forma.
- Policz podatek od otrzymanej kwoty według wzoru z art. 106f ust. 1 pkt 3.
- Wypełnij dane zamówienia i pomiń pozycje faktury.
- Jeśli to wpłata domykająca zapłatę, dopisz numery poprzednich faktur zaliczkowych.
- Po dostawie zdecyduj, czy faktura rozliczająca jest potrzebna, i pomniejsz wartości o zaliczki.
- Przy zwrocie wpłaty wystaw korektę, zamiast szukać opcji anulowania.
Zakres obowiązku, wyjątki dla poszczególnych transakcji i skutki w rozliczeniu VAT ustal z biurem rachunkowym. Ten tekst opisuje procedurę i treść dokumentu, nie Twoją sytuację podatkową.