Wizualizacja faktury KSeF: co to jest i co musi zawierać
Wizualizacja faktury KSeF to czytelna postać faktury ustrukturyzowanej, a nie drugi dokument. Kiedy wolno ją wygenerować, co musi zgadzać się z plikiem XML i co robi na niej kod QR.
Wizualizacja faktury KSeF to czytelna postać faktury ustrukturyzowanej — PDF albo wydruk wygenerowany z pliku XML, który trafił do systemu. Nie jest osobnym dokumentem. Jest obrazem tego, co już jest w KSeF.
Ten tekst pokazuje, kiedy wizualizację wolno wygenerować, co musi się na niej zgadzać z plikiem XML, po co jest na niej kod QR i gdzie leży najczęściej opisywane ryzyko — uznania PDF-a za drugą fakturę.
Co to jest wizualizacja faktury KSeF
Faktura ustrukturyzowana istnieje jako plik XML w KSeF. Wizualizacja to jej pochodna — tak nazywa ją Ministerstwo Finansów w Podręczniku KSeF 2.0. Program bierze dane z pliku i układa je na kartce.
Resort nie narzucił jednego wzoru. W podręczniku napisano wprost, że dostawcy aplikacji mogą tworzyć własne wizualizacje, dostosowane do potrzeb swoich klientów. Dwie faktury o tej samej treści XML mogą więc wyglądać inaczej.
W pytaniach i odpowiedziach na stronie KSeF Ministerstwo mówi to krócej: wizualizacja nie musi wyglądać jak wzór resortu, ale musi merytorycznie odzwierciedlać dane w systemie.

Wizualizacja a faktura ustrukturyzowana — co jest oryginałem
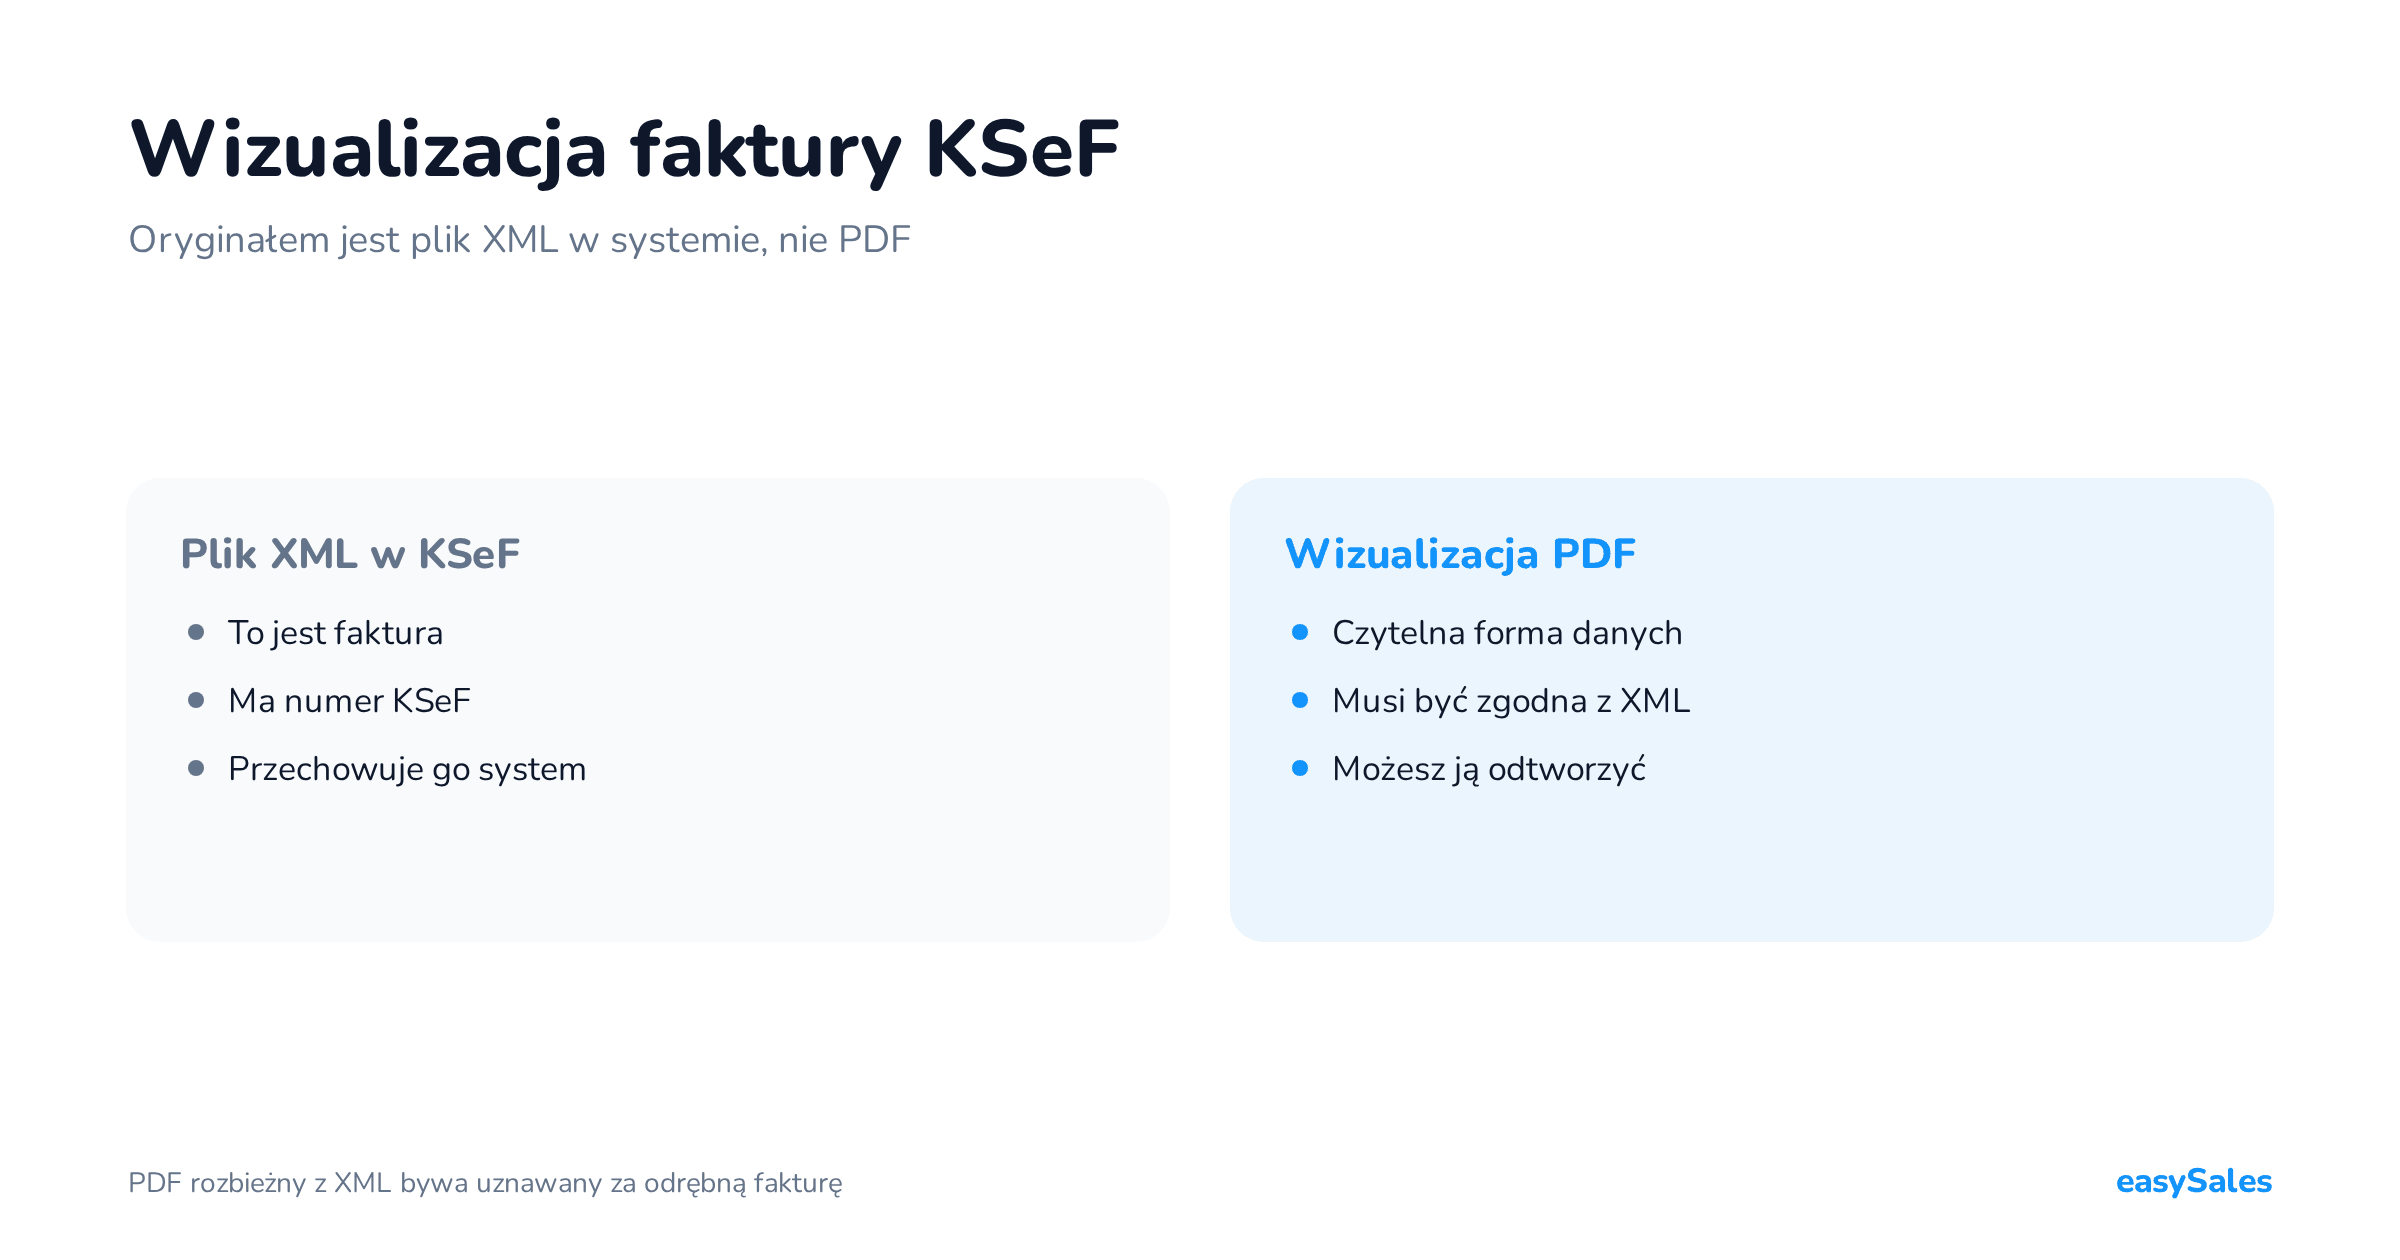
Oryginałem jest plik XML w KSeF. Ministerstwo formułuje to jednym zdaniem: „Z formalnego punktu widzenia dokumentem jest format xml faktury”. Wizualizacja pełni funkcję pomocniczą.
To rozróżnienie ma praktyczne skutki. Faktura nie ginie razem z PDF-em — w systemie jest dostępna niezależnie od tego, co masz na dysku. Kupujący z numerem NIP odbiera ją w KSeF.
Resort dodaje jednak zastrzeżenie. Faktura użyta poza KSeF może być dokumentem księgowym pod warunkiem, że jest opatrzona kodem QR z numerem KSeF, który pozwala zweryfikować jej dane ze źródłem.
Czym dokładnie jest faktura ustrukturyzowana i jak zbudowana jest struktura FA(3), opisuje osobny artykuł. Sam numer KSeF i UPO mają swój tekst.
Kiedy wolno wygenerować wizualizację, a kiedy jeszcze nie
Sensowna wizualizacja powstaje po nadaniu numeru KSeF. Dopiero wtedy jest co umieścić pod kodem QR i dopiero wtedy istnieje w systemie faktura, do której ten kod prowadzi.
Podręcznik opisuje dwie sytuacje. Jeśli faktura ma już numer KSeF, sprzedawca może dodatkowo wydać nabywcy wydruk albo plik PDF — pamiętając o kodzie QR z oznaczeniem numeru KSeF.
Jeśli numeru jeszcze nie ma, dokumentem, który sprzedawca może wydać, jest potwierdzenie transakcji. Ministerstwo pisze na jego stronie: „Potwierdzenie transakcji z uwagi na swój zakres elementów nie jest fakturą”.
Potwierdzenie transakcji jest dobrowolne i nie wynika z ustawy ani z rozporządzenia. Powstało pod sklepy stacjonarne i sytuacje, w których klient stoi przy kasie, a numer KSeF jeszcze nie wrócił.

Faktury wystawione w trybach offline mają inny układ kodów — dwa, dopóki nie dotrą do systemu, i jeden po nadaniu numeru.
Co musi się znaleźć na wizualizacji, żeby była zgodna z XML
Podręcznik stawia trzy warunki i wszystkie dotyczą relacji do pliku XML, a nie układu graficznego dokumentu.
Trzy warunki z podręcznika
- Spójność z zawartością pliku XML przesłanego do KSeF.
- Czytelność — odpowiedni, logiczny układ danych w wizualizacji.
- Brak sprzeczności między treścią pliku przyjętego przez system a treścią wizualizacji.
Trzeci warunek jest najłatwiejszy do złamania przez przypadek. Wystarczy, że PDF powstaje z innego zestawu danych niż plik, który poszedł do systemu.
Czego nie warto trzymać tylko na wizualizacji
Ministerstwo odradza jedną praktykę wprost: przesłanie do KSeF pliku z minimalnym zakresem danych i wskazanie wszystkich danych dodatkowych tylko na wizualizacji. Wymienia terminy i formę zapłaty, numer rachunku bankowego oraz dodatkowe informacje o przedmiocie transakcji.
Powód jest praktyczny. Kupujący, który zapisuje fakturę z KSeF w swoim systemie, nie zobaczy danych, których w pliku nie ma. A struktura FA(3) ma na nie miejsce: pola DodatkowyOpis i StopkaFaktury oraz elementy Platnosc, Rozliczenie i WarunkiTransakcji.
Co może dojść poza danymi z pliku
Podręcznik dopuszcza dane, które z punktu widzenia systemu nie mają znaczenia — logo firmy albo kontakt do biura obsługi klienta. Wizualizacja może też być w innym języku, jeśli po przetłumaczeniu odpowiada treści pliku XML.
Jest jeszcze wyjątek dotyczący adnotacji. Struktura wymusza zadeklarowanie, czy adnotacja w rodzaju „metoda kasowa” występuje. Jeśli nie występuje, na wizualizacji nie trzeba o tym pisać.

Ryzyko uznania PDF za drugą fakturę
To pytanie ciągnie za sobą najwięcej publikacji o wizualizacji i jest prawne, nie techniczne. Poniżej dwa opublikowane stanowiska, oba z Prawo.pl, oba przypisane autorom.
Na czym polega ryzyko
Rafał Styczyński, doradca podatkowy, opisuje sytuację, w której wizualizacja zawiera wszystkie istotne dane faktury, ale różni się od pliku XML. Wskazuje art. 108 ust. 1 ustawy o VAT jako przepis, który może wtedy wejść w grę.
Jego wniosek jest zwięzły: wizualizacja powinna pełnić wyłącznie funkcję pomocniczą, a między dokumentami nie powinny występować rozbieżności mogące wprowadzać odbiorcę w błąd.
Stanowisko z drugiej strony
Marcin Szymankiewicz, doradca podatkowy, w innym tekście na Prawo.pl przywołuje stanowisko resortu oraz interpretację indywidualną Dyrektora KIS. Wynika z nich, że wizualizacja z kodem QR i numerem KSeF nie jest odrębną fakturą, lecz prezentacją danych z pliku XML.
Oba teksty zbiegają się w jednym punkcie. Ryzyko rośnie nie od tego, że PDF istnieje, ale od tego, że różni się od pliku w systemie albo krąży bez powiązania z nim.
Co to zmienia w praktyce
Praktyczny wniosek dotyczy procesu, nie dokumentu. Jeśli PDF powstaje z tego samego zestawu danych, który poszedł do KSeF, i nosi numer oraz kod, rozbieżność nie ma skąd się wziąć.

Najczęstsze źródło rozbieżności to dwa niezależne miejsca powstawania dokumentu: plik XML z programu księgowego i PDF sklejony ręcznie albo z arkusza. Wtedy nikt nie pilnuje, żeby kwoty i pozycje się zgadzały.
Tego, jak to wygląda w Twoich dokumentach, nie rozstrzygnie żaden artykuł. To pytanie do biura rachunkowego, z konkretnym PDF-em i konkretnym plikiem XML na biurku.
Kod QR na wizualizacji — co zawiera i co pozwala sprawdzić
Kod QR na wizualizacji to graficzna postać linku do faktury w KSeF. Nie jest obrazkiem faktury ani jej skrótem do odczytu — prowadzi do systemu.
Co jest w kodzie
Ministerstwo wymienia na stronie o kodach weryfikujących cztery składniki, te same niezależnie od trybu wystawienia: adres zasobu oprogramowania interfejsowego, datę wystawienia z pola P_1, NIP sprzedawcy i wyróżnik faktury.
Wyróżnik, potocznie nazywany skrótem faktury, to 256-bitowy skrót kryptograficzny pliku XML z rodziny SHA-2. To on wiąże kod z konkretną treścią dokumentu.

Dostęp dwuetapowy
Zeskanowanie kodu pokazuje podstawowe dane: numer KSeF, NIP sprzedawcy, datę wystawienia, skrót dokumentu, typ schemy i datę otrzymania faktury. Logowanie nie jest do tego potrzebne.
Pobranie całej faktury wymaga drugiego kroku — podania numeru faktury z pola P_2, identyfikatora nabywcy albo informacji o jego braku oraz kwoty należności ogółem z pola P_15.
Do odczytu wystarczy telefon. Ministerstwo odpowiada na to pytanie wprost: dodatkowe czytniki kodów nie są potrzebne.
Faktura online przekazywana poza system nosi jeden kod, z numerem KSeF pod nim. Dwa kody, z napisami „OFFLINE” i „CERTYFIKAT”, dotyczą trybów offline i opisuje je tekst o trybie offline24.
Jak przekazać wizualizację kupującemu
Kanał zależy od tego, kim jest kupujący. Ministerstwo wymienia na stronie o kodach weryfikujących przypadki, w których fakturę wystawioną w KSeF przekazuje się nabywcy w sposób z nim uzgodniony, poza systemem.
Na tej liście są między innymi: nabywca bez siedziby w Polsce, podatnik z innego kraju UE korzystający z procedury SME, podmiot, który nie posługuje się numerem NIP, oraz osoba fizyczna nieprowadząca działalności gospodarczej.
Kupujący z polskim NIP odbiera fakturę w KSeF. Wizualizację można mu wydać dodatkowo — podręcznik używa słowa „może” — z kodem QR i oznaczeniem numeru KSeF na dokumencie.

Dlaczego kupujący nadal proszą o PDF
Zagraniczny odbiorca z założenia nie ma polskiego NIP i nie zaloguje się do systemu. Konsument też się nie uwierzytelni. Dla obu wydruk albo PDF jest jedyną czytelną postacią dokumentu.
Jest jednak druga droga. Podręcznik opisuje, że konsumentowi można wydać wyłącznie kod QR wraz z danymi dostępowymi, bez wydruku. Po zeskanowaniu i wpisaniu tych danych pobierze fakturę bez logowania.
Wizualizacja przy sprzedaży na marketplace
Sprzedaż na Allegro, Empiku, Erli czy OLX to w większości transakcje z konsumentami. Ministerstwo pisze na stronie dla konsumentów i osób fizycznych, że wystawianie faktur B2C w KSeF jest dobrowolne.
Praktyka rynkowa jest własna. Kupujący oczekuje dokumentu — w paczce, w mailu albo do pobrania z panelu zamówienia. Tym dokumentem jest właśnie wizualizacja.
Co się psuje przy dużych wolumenach
Przy kilkuset zamówieniach miesięcznie problem nie polega na wyglądzie PDF-a. Polega na tym, że PDF i plik XML powstają w dwóch różnych miejscach, a nikt tych dokumentów ze sobą nie porównuje.
Druga pułapka to dane, które istnieją tylko na wizualizacji. Numer zamówienia z marketplace, warunki dostawy, uwagi do przesyłki — jeśli mają znaczenie dla treści faktury, struktura FA(3) ma na nie pola.
Trzecia to kod QR. Jeśli PDF wychodzi z konwertera, który nie zna numeru KSeF, dostajesz obraz faktury bez oznaczenia, o którym Ministerstwo pisze przy przekazywaniu faktury poza system.
Cztery rzeczy do sprawdzenia na własnej wizualizacji
- Numer KSeF widoczny na dokumencie.
- Kod QR, który prowadzi do tej właśnie faktury w systemie.
- Kwoty i pozycje identyczne z plikiem XML.
- Dane dodatkowe w strukturze, a nie tylko na PDF-ie.
Czym zwizualizujesz fakturę: aplikacja Ministerstwa, program księgowy, konwerter XML na PDF
Są trzy drogi i różnią się nie wyglądem dokumentu, a tym, czy wychodzi on oznaczony kodem i numerem.

Bezpłatne narzędzia Ministerstwa
Aplikacja Podatnika KSeF 2.0 pozwala wyszukać fakturę, zwizualizować ją i wydrukować — także wtedy, gdy program księgowy nie jest zintegrowany. Obsługuje kody QR. Jest też Aplikacja Mobilna KSeF.
Ministerstwo odpowiada wprost na pytanie o koszt: płatny program nie jest konieczny, żeby wystawiać faktury w KSeF.
Program księgowy i konwerter
Program, w którym faktura powstaje, zna jej numer KSeF i dane do kodu. Podręcznik pisze, że oznaczenie kodem powinno następować każdorazowo podczas wizualizowania faktury w programach komercyjnych.
Konwerter XML na PDF robi coś węższego: rysuje plik. Bywa przydatny do sprawdzenia, co dokładnie poszło do systemu, ale sam z siebie nie wie, jaki numer KSeF wrócił.
Do własnego szablonu Ministerstwo udostępniło transformatę struktury FA(3) — plik pomocny w procesie tworzenia wizualizacji z danych XML.
Wizualizacja faktury KSeF w sprzedaży wielokanałowej
Przy sprzedaży na kilku marketplace'ach wizualizacja jest ostatnim ogniwem dłuższego łańcucha: zamówienie, faktura w programie księgowym, wysyłka do KSeF, numer, i dopiero potem PDF dla kupującego.
W easySales zamówienia z marketplace'ów trafiają do programu księgowego, a faktury osobnym połączeniem do KSeF. Wizualizację generuje ten program, w którym faktura powstała, bo tylko on zna numer i dane do kodu.
Co sprawdzić w biurze rachunkowym
Trzy pytania warto zadać z konkretnymi dokumentami na biurku, a nie w oderwaniu od nich.
- Czy nasza wizualizacja odpowiada treści pliku XML, który idzie do KSeF.
- Które dane dopisujemy tylko na PDF-ie i czy nie powinny być w strukturze.
- Jak dokumentujemy przekazanie faktury nabywcom, którzy nie odbierają jej w systemie.
Zakres obowiązków, terminy i sposób ich zastosowania do Twojej firmy ustala biuro rachunkowe albo doradca podatkowy. Ten artykuł opisuje procedury opublikowane przez Ministerstwo Finansów i dwa stanowiska z prasy prawniczej.