Faktura proforma: co zawiera i czy trafia do KSeF
Faktura proforma zapowiada transakcję, ale nie jest fakturą w rozumieniu przepisów o VAT. Co zawiera, kiedy ją wystawić i dlaczego nie wysyła się jej do KSeF.
Na czym polega faktura proforma
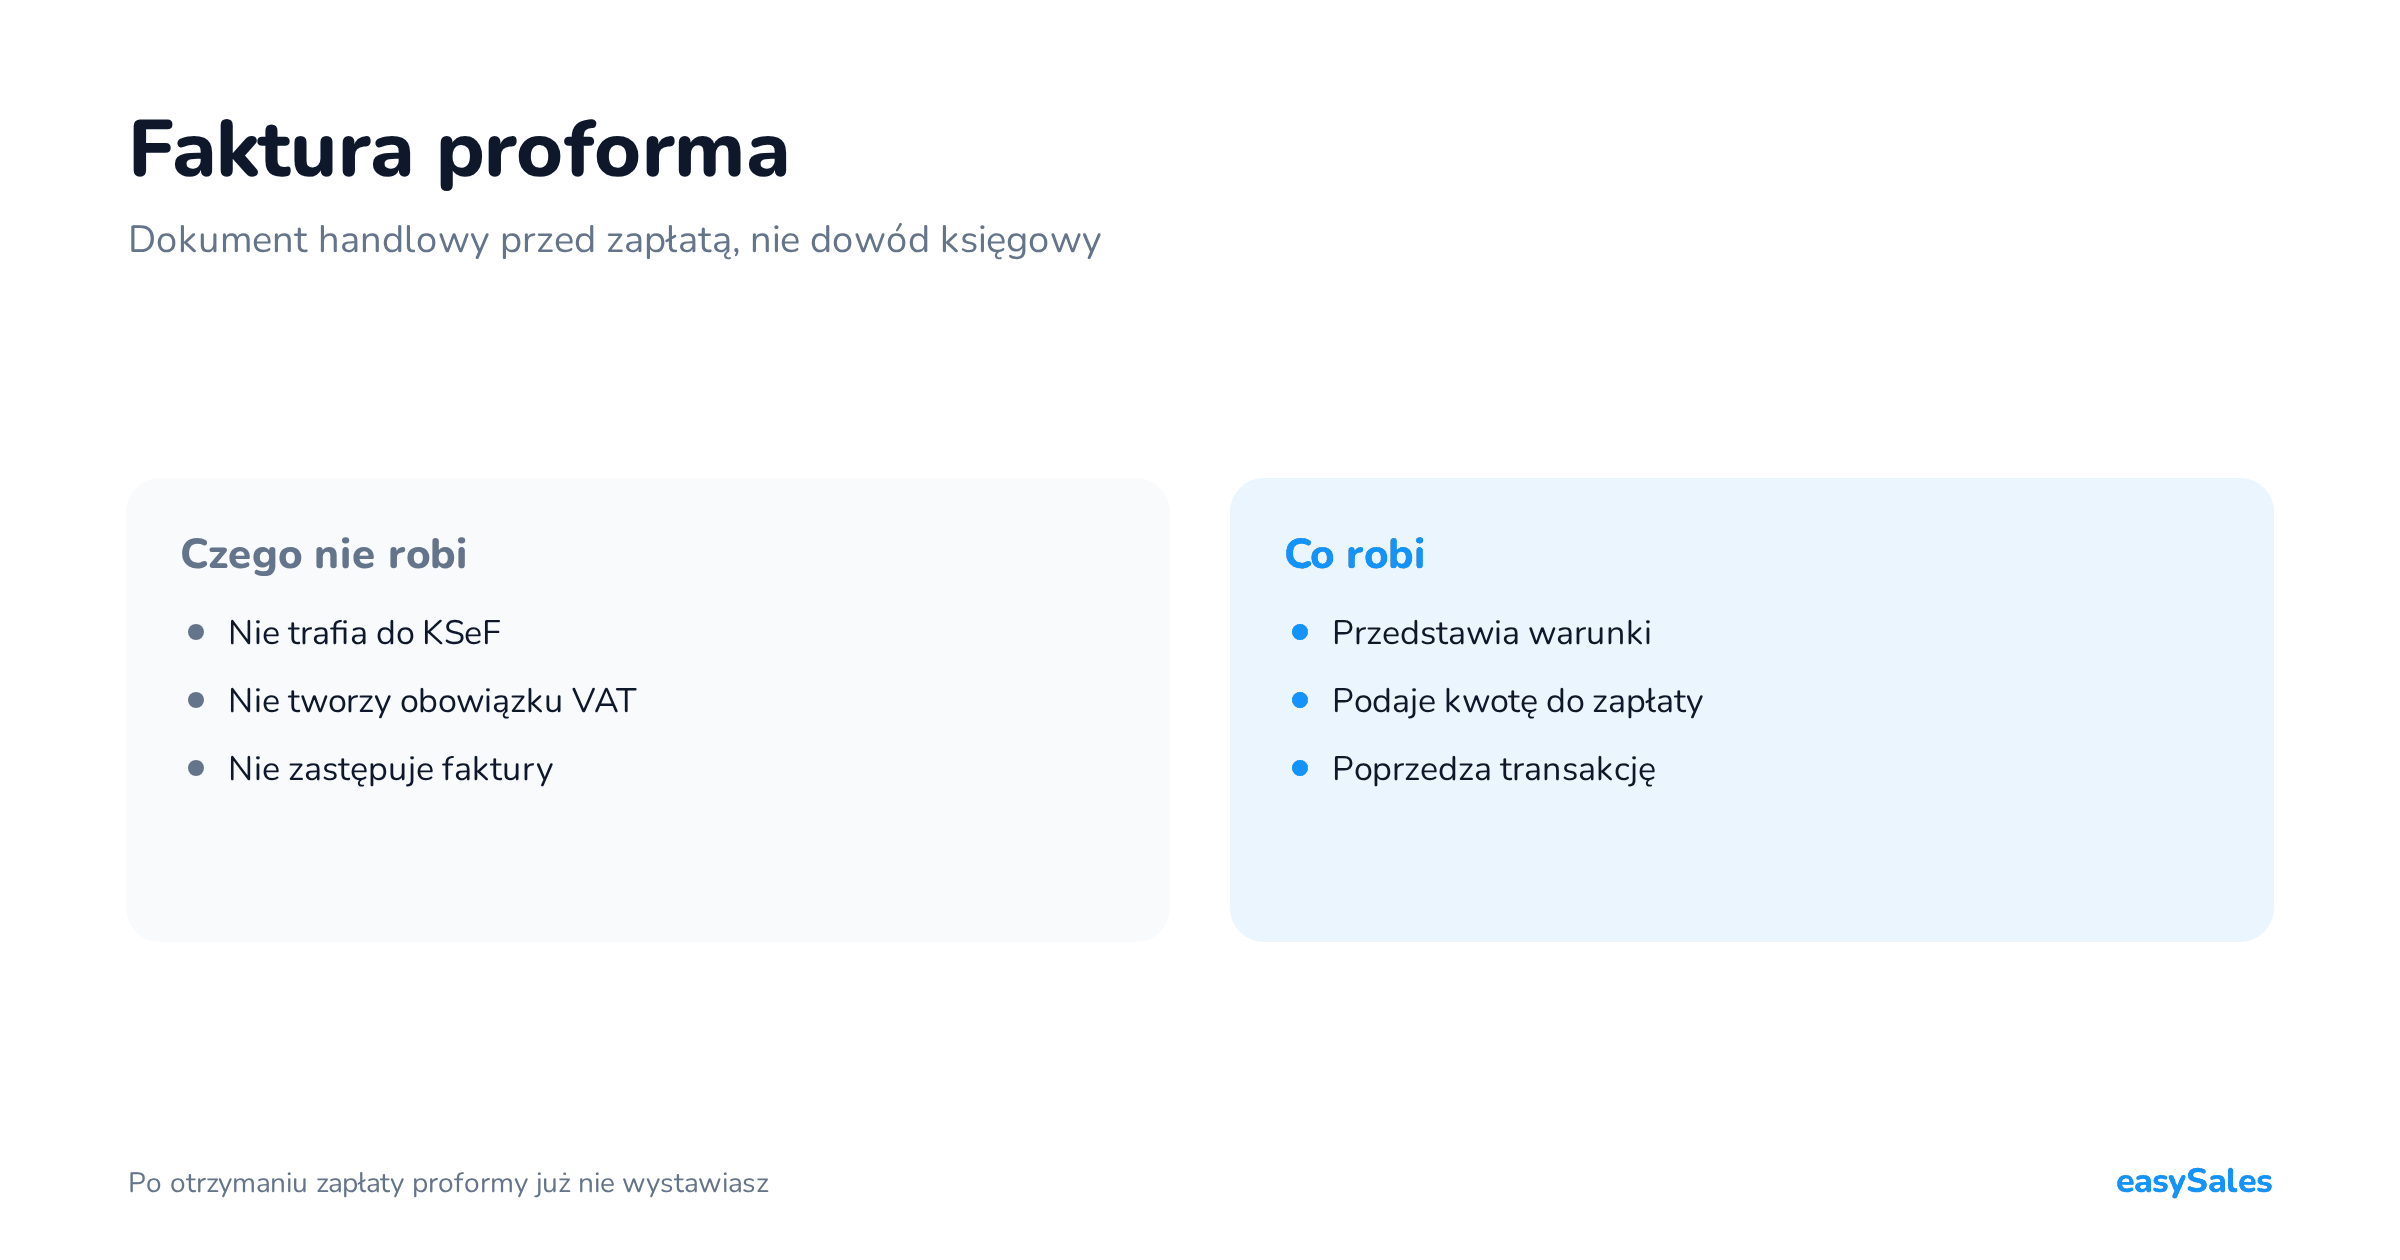
Faktura proforma to dokument handlowy, który zapowiada transakcję. Pokazuje kupującemu, co i za ile kupuje oraz ile ma zapłacić — ale nie jest fakturą w rozumieniu przepisów o VAT.
Serwis biznes.gov.pl ujmuje to jednym zdaniem: proforma nie jest dokumentem księgowym i pełni jedynie funkcję informacyjną.
Z tego jednego zdania wynika prawie wszystko, co dalej. Nie ma jej w ewidencji, nie odzwierciedla sprzedaży i nie trafia do KSeF.
Cztery role, w których pojawia się proforma
Ten sam dokument bywa ofertą handlową, informacją o kwocie do zapłaty, wezwaniem do zapłaty albo informacją o wysokości wymaganej zaliczki. Wszystkie cztery role mieszczą się przed zapłatą.

Dlatego proforma jest wygodna dokładnie w jednym momencie: kiedy transakcja jest już ustalona, a pieniądze jeszcze nie wpłynęły.
Faktura proforma czy pro forma — jak to pisać
Słownikowo poprawna jest pisownia rozdzielna. Wielki słownik ortograficzny PWN podaje hasło pro forma wraz z przykładem „faktura pro forma”.
W praktyce obie formy funkcjonują obok siebie. Ta sama strona gov.pl używa raz zapisu „faktura pro forma”, a raz „faktura proforma” — i żadna z nich nie jest terminem z ustawy.
Czym różni się faktura proforma od zwykłej faktury
Różnica nie leży w wyglądzie. Proforma może zawierać dokładnie te same pozycje i kwoty co faktura, a mimo to nie wywoła żadnego skutku w księgach.

Najważniejszy wiersz tej tabeli to ewidencja. Faktura jest podstawą zapisu, a proformy nie ujmuje się w ewidencji księgowej, bo nie odzwierciedla dokonanej sprzedaży.
Faktura wystawiona w KSeF ma jeszcze jedną cechę: postać ustrukturyzowanego pliku XML zamiast PDF. Opisaliśmy ją w tekście o fakturze ustrukturyzowanej.
Co powinna zawierać faktura proforma
Nie ma wzoru z przepisów. Skoro ustawa o VAT nie zna takiego dokumentu, nie ma też listy elementów, których brak byłby błędem formalnym.
Zostaje praktyka, a ona jest prosta. Proforma powtarza dane, które za chwilę znajdą się na fakturze, i dokłada to, czego faktura zwykle nie ma: warunki i termin zapłaty.

Jeden wymóg: widoczny dopisek „pro forma”
Jedyne wskazanie, jakie podaje gov.pl, dotyczy oznaczenia dokumentu. Na proformie należy umieścić dopisek „pro forma”, żeby nikt nie wziął jej za fakturę.
Dopisek pracuje po obu stronach transakcji. Twoja księgowość wie, że nie księguje, a księgowość kupującego wie, że wciąż czeka na fakturę.
Numeracja poza serią faktur
Proformę numeruj we własnej serii. Faktura ma zawierać kolejny numer nadany w ramach jednej lub więcej serii, który jednoznacznie ją identyfikuje — dlatego proformy trzyma się poza tą numeracją.
Prosty wzorzec, który się nie myli: PF/2026/09/001 dla proform i osobna, nieprzerwana seria dla faktur. Przy dwóch seriach nikt nie musi zgadywać, który dokument ma skutki podatkowe.
Czy proformę można poprawić albo anulować
Proforma nie ma korekty. Korekta dotyczy faktury, a proforma fakturą nie jest — jeśli zmieni się cena albo ilość, wystawiasz nową proformę i informujesz kupującego, że poprzednia jest nieaktualna.
Tak samo działa anulowanie. Wycofanie oferty nie wymaga dokumentu korygującego — wystarczy jasna informacja przy nowym numerze, żeby księgowość kupującego wiedziała, który dokument jest aktualny.
Czy faktura proforma zobowiązuje do zapłaty
Sam dokument nie przesądza sprawy. Proforma nie jest fakturą i nie odzwierciedla dokonanej sprzedaży, więc nie ona decyduje, czy i kiedy kupujący ma zapłacić.
O zapłacie decyduje to, na co strony się umówiły: zamówienie, regulamin sklepu, warunki oferty. Proforma podaje kwotę i sposób zapłaty, nie tworzy samego zobowiązania.
Kiedy proforma działa jak wezwanie do zapłaty
Gov.pl wymienia wezwanie do zapłaty jako jedną z ról proformy. W praktyce dokument gra tę rolę wtedy, gdy zamówienie już istnieje, a strony ustaliły przedpłatę.
Żeby był czytelny dla kupującego, potrzebuje terminu i skutku jego przekroczenia — na przykład informacji, że po tej dacie oferta wygasa.
Czy proforma jest wiążąca dla sprzedawcy
Proforma to oferta, a oferty mają termin. Pole „ważna do” nie jest więc ozdobą: bez niego trudno wyjaśnić kupującemu, dlaczego cena z dokumentu sprzed dwóch miesięcy już nie obowiązuje.
Faktura proforma a faktura końcowa
Proforma nie zamienia się w fakturę. To dwa osobne dokumenty: pierwszy zapowiada transakcję, drugi ją dokumentuje, a między nimi stoi zapłata.

Wystawienie proformy nie zwalnia z obowiązku wystawienia faktury po dostawie towaru, wykonaniu usługi albo otrzymaniu zaliczki. Po zakończeniu transakcji dokumentem końcowym jest faktura, nie proforma.
Pułapka: proforma wystawiona po zapłacie
Proformy nie wystawia się po otrzymaniu zapłaty. Otrzymanie zapłaty, także w postaci zaliczki, dokumentuje się fakturą — tak podaje biznes.gov.pl.
W sprzedaży online ta pułapka ma bardzo konkretny kształt. Kupujący płaci w koszyku, a dopiero potem prosi o „proformę do księgowości”.
Wtedy właściwym dokumentem jest już faktura, a prośba o proformę jest w istocie prośbą o fakturę.
Faktura zaliczkowa to osobny dokument
Granica jest ostra. Proforma zapowiada zaliczkę i nie ma skutków księgowych, a faktura zaliczkowa dokumentuje zaliczkę, która już wpłynęła, i jest prawdziwą fakturą.
Kolejność bywa więc trzystopniowa: proforma, przelew zaliczki, faktura zaliczkowa. Rozliczenie takiej zaliczki opisujemy w tekście o fakturze zaliczkowej.
Faktura proforma a KSeF
Proforma nie idzie do KSeF. Ministerstwo Finansów odpowiada na to pytanie wprost: w rozumieniu ustawy o VAT proforma nie jest fakturą, więc wystawianie takich dokumentów nie odbywa się w KSeF.
To odpowiedź z oficjalnej listy pytań i odpowiedzi o KSeF 2.0. Ta sama lista dodaje, że system dotyczy faktur, a nie zamówień czy protokołów odbioru.

Proforma nie jest w tym wyjątkiem. Poza systemem zostają także rachunki, noty obciążeniowe i uznaniowe, faktury wewnętrzne, dowody wewnętrzne oraz załączniki w postaci nieustrukturyzowanej.
Co się zmienia w Twoim obiegu dokumentów
Po stronie proformy nie zmienia się nic. Wystawiasz ją tak jak dotychczas, we własnym programie, w PDF, i wysyłasz kupującemu.
Zmienia się dokument, który przychodzi po niej. Faktura wystawiona w KSeF dostaje numer nadany przez system i osobne potwierdzenie przyjęcia — piszemy o tym w tekście o numerze KSeF i UPO.
Jak przekazać proformę kupującemu
Skoro system jej nie przenosi, kanał wybierasz sam. E-mail z załącznikiem PDF, link do pobrania w panelu klienta albo wydruk — każdy z nich jest poprawny.
Jedno warto ustawić od początku: żeby proforma i faktura z tej samej transakcji dały się połączyć numerem zamówienia. Bez tego uzgadnianie płatności zostaje pracą ręczną.
Kiedy warto wystawić proformę w sprzedaży online
Proforma ma sens tam, gdzie zapłata poprzedza wysyłkę, a kupujący potrzebuje dokumentu, żeby tę zapłatę uruchomić. W koszyku marketplace taki moment nie występuje.

Zamówienia opłacane przelewem
Przy przedpłacie proforma zastępuje trzy e-maile. Kupujący dostaje kwotę, numer rachunku, tytuł przelewu i termin w jednym pliku, który może przekazać dalej we własnej firmie.
Proforma dla kupującego z zagranicy
W sprzedaży poza Polskę proforma ma jedną dodatkową funkcję: bank kupującego często potrzebuje dokumentu, żeby przelew w ogóle wyszedł. Podaj na niej walutę, rachunek w tej walucie i numer VAT kupującego.
Kursy i sposób rozliczenia dotyczą już faktury, a nie proformy. To pytanie do biura rachunkowego, nie do dokumentu, który dopiero zapowiada transakcję.
Gdzie proforma nie ma zastosowania
Zamówienia opłacone w koszyku są już zapłacone, a po zapłacie właściwym dokumentem jest faktura. Ta jedna zasada usuwa większość sporów o to, co komu wysłać.
Proforma w systemie do obsługi zamówień
Jeśli wystawiasz proformy regularnie, liczy się jedno: żeby powstawały z danych zamówienia, a nie z przepisywania ręcznego. Pozycje, kwoty i dane kupującego są już w systemie.
W easySales dokument generuje się z zamówienia przez podłączone konto fakturowe, a to, czy powstanie proforma czy faktura, wynika z ustawień tego konta. Dwa konta obsługują więc dwa obiegi.
Fakturę z tej samej transakcji wysyłasz potem do KSeF z tego samego miejsca, bez eksportu plików. Jak to wygląda po stronie ustawień, opisujemy na stronie fakturowania w KSeF.
Zanim wystawisz kolejną proformę
Pięć rzeczy do sprawdzenia na proformie
- Widoczny dopisek „pro forma” w nagłówku dokumentu.
- Numer z własnej serii, a nie z serii faktur.
- Data, do której podana cena obowiązuje.
- Numer rachunku i tytuł przelewu, gotowe do skopiowania.
- Numer zamówienia, który połączy proformę z późniejszą fakturą.
Ten tekst opisuje to, co o proformie publikują gov.pl i Ministerstwo Finansów. Zakres obowiązków w Twojej firmie i skutki podatkowe konkretnej transakcji oceni biuro rachunkowe — tam kieruj pytania o własną sytuację.